Bank Syariah Harus Akselerasi Produk dan Channel Digital
Jumlah pasar bank syariah hanya 6% karena hanya mengejar spiritual benefit. Konsumen belum bisa menemukan channel-channel sebanyak bank konvensional. Bagaimana cara mengambil ceruk pasar 94% dari bank konvensional?
Berdasarkan survei Inventure-Alvara, mendapatkan temuan bahwa hanya 6% responden yang memiliki produk bank syariah. Menariknya, dari angka 6% tersebut, reponden memilih produk syariah adalah karena spiritual benefit, sebesar 35,3% demi menghindari riba. Kemudian 26,5% akadnya sesuai ajaran agama dan 20,6%` alasannya lebih menentramkan hati. Ini temuan pertama.
Sementara temuan kedua menyangkut digital banking bahwa ada perbedaan preferensi diantara Gen X, Gen Y (Millenial) dan Gen Z tentang mengapa Gen X menggunakan aplikasi e-bangking. Responden menjawab 49,2% mengutamakan aspek keamanan. Kemudian 27,4% menyebut mudahnya penggunaan sebagai alasan untuk menggunakan aplikasi e-banking. Yang menarik adalah Gen X dan Millennial sejumlah 55,1 % dan 53,8 % menyebutkan keamanan sebagai faktor utama alasan menggunakan e-bangkin. Sementara Gen Z 37,6 % menyebut aspek penggunaan yang mudah menjadi pertimbangan penting mengapa memilih aplikasi e-bangking. Ini temuan kedua.
Agar pangsa bank syariah tak stagnan di angka 6% dan mampu berekspansi ke pangsa pasar bank konvensional, maka bank syariah harus fokus menawarkan functional benefit. Artinya, tak lagi sebatas menekankan nilai-nilai spiritual. Tapi secara kongkret menawarkan fungsi dan kemanfaatan seperti: fitur bermanfaat, channel yang massif, atau pelayanan prima.
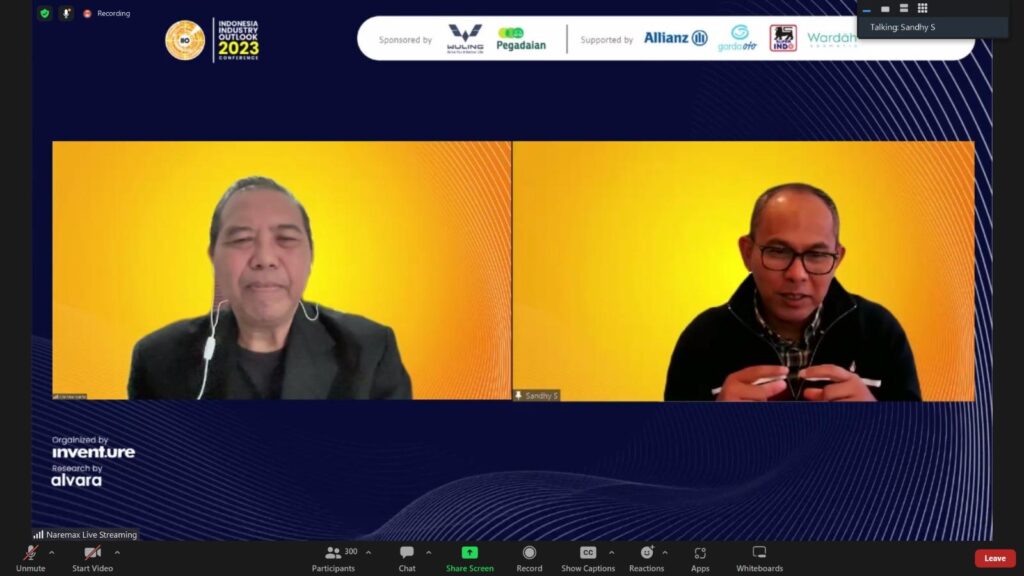
Hal ini diamini Sandhy Sofian, Head of Information Technology PT Bank Muamalat Indonesia bahwa bank syariah harus melakukan lompatan dengan menonjolkan functional benefit, Pegadaian dalam sesi pertama Indonesia Industry Outlook 2023 yang mengusung tema Financial and Syariah Ecosystem, “Digital Innovations to Boost Customer Lifetime Value”.
“Jumlah pasar 6% artinya saat ini pangsa pasar bank syariah hanya mengejar spiritual benefit. Kenapa? Karena orang-orang tidak bisa menemukan channel-channel sebanyak bank konvensional. Bagaimana cara mengambil ceruk pasar 94% dari bank konvensional?
Konteksnya di era digital, menurut pemikiran saya pribadi, produk-produk yang dibuat atau diproduksi harus lebih menarik. Menarik ini harus juga ada dalam campaignnya dan harus stand out,” papar Sandhy.
Menurutnya supaya bank syariah bisa melakukan lompatan dan menggerogoti pasar bank konvensional, bank syariah harus unggul dalam dua hal yakni produk dan channel. Produk dalam artian harus memahami kebutuhan nasabah. Yakni melakukan kustomisasi produk yang sesuai dan relevan dengan kebutuhan mereka.
“Bank Syariah harus melakukan akselerasi di bidang produk dan dan memperbanyak channel dari versi digital. Maka dari itu Bank Muamalat secara terus menerus melakukan branding. Tetapi pergerakan dari Bank Muamalat harus dimunculkan lagi,” ucap Sandhy dalam forum Indonesia Industry Outlook 2023.
Sementara ada temuan survei yang menyebut ada tren penggunaan aplikasi digital pada bank akan semakin menurun. Bagaimana kita memahami konteks temuan tersebut bahwa online ke depan makin berkembang dan siapa pun tidak akan bisa menghindar. Dari sisi perbankan, bagaimana aplikasi digital ini justru makin turun? Apakah ini hanya gejala sesaat? Apakah ini pertanda bahwa tren belanja offline mulai pulih lagi? Apakah ini fenomena hybrid?
Menurut Sandhy, apakah ada survei yang mengatakan digital atau peggunaan mobile banking itu turun? “Berdasarkan data yang kami punya bahwa sistem penggunaan transaksi offline itu turun, dan penggunaan digital sekarang naik di atas 150 %. Mungkin perlu di-elaborate lagi terkait penggunaan e-commerce, penggunaan traveloka dan segala macam,” katanya.
Bagaimana strategi Bank Muamalat agar menjadi top of mind bank syariah? Bank Muamalat, jawab Sandhy, merupakan Bank syariah pertama di Indonesia yang berdiri tahun 1991. Bank ini punya masyarakat Indonesia. Pertanyaan ini menarik, bagaimana kita memposisikan diri menjadi top of mind? Bagaimana kita mempunyai produk yang bisa memenuhi kreteria 94% bank konvensional, sehingga marketnya bisa lebih besar.
Apakah dengan adanya perubahan konsumen behaviour, termasuk pilihan instrumen investasi dan kecenderungan lebih memilih outlet ritel dibandingkan kantor cabang untuk melakukan pembayaran. Apakah itu mencerminkan terjadinya ketidak percayaan masyarakat atau ini menunjukkan kurangnya masyarakat memiliki kepercayaan?
Sandhy menambahkan, mengapa outlet ritel itu lebih dekat dan dilihat calon customers. Bayar listrik, misalnya, yang terdekat di Indomaret atau Alfamart. Padahal mobile banking itu bisa diakses tanpa harus pergi bayar parkir di Indomaret atau Alfamart. “Kemudahan seperti itu yang harus kita campaign kepada calon nasabah kita,” ujarnya serius.
Sementara dalam rangka meningkatkan kinerja perseroan, Bank Muamalat melakukan optimalisasi jaringan kantor cabang dan ATM. Per 31 Desember 2022, jumlah kantor cabang Bank Muamalat sebanyak 235 dan jaringan ATM sebanyak 493. Dalam hal layanan digital, Bank Muamalat juga memiliki aplikasi Muamalat Digital Islamic Network (DIN) untuk nasabah perorangan dan internet banking Muamalat Digital Integrated Access (MADINA) untuk nasabah korporasi.
Per akhir tahun 2022, 90% transaksi yang dilakukan oleh nasabah perseroan sudah melalui kanal digital dimana mayoritas dilakukan melalui aplikasi Muamalat DIN. Pionir bank syariah di Tanah Air ini telah meluncurkan fitur terbaru di aplikasi Muamalat DIN yang bernama Digital Customer On Board. Melalui fitur ini, calon nasabah Bank Muamalat dapat membuka rekening baru melalui aplikasi Muamalat DIN di smartphone tanpa perlu datang ke kantor cabang.
Selain itu, sepanjang tahun 2022 Bank Muamalat juga meraih sejumlah pengakuan dari pihak eksternal dan independen dalam hal kinerja, transformasi digital, pelayanan prima, dan human capital. Di antaranya adalah 1st internet banking shariah commercial bank dari Majalah Infobank, The Best Bank in Digital Services dalam ajang Tempo Financial Award 2022 dan BPKH Banking Award 2022 sebagai BPS BPIH pendaftar haji dan pendaftar haji millennial terbaik ke-2.
PT Bank Muamalat Indonesia Tbk mencatatkan pertumbuhan laba sebelum pajak (profit before tax) sebesar 316% secara year on year (yoy). Dalam laporan keuangan bank only (diaudit) tahun 2022, laba perseroan per 31 Desember 2022 tercatat senilai Rp52 miliar, meningkat lebih dari tiga kali lipat dari Rp12,5 miliar pada 31 Desember 2021.
Peningkatan laba yang signifikan tersebut ditopang oleh kenaikan pendapatan berbasis komisi (Fee Based Income/FBI) perseroan sebesar 95% (yoy) dari Rp560,5 miliar per 31 Desember 2021 menjadi Rp1,1 triliun pada akhir Desember 2022.
Pelaksana Tugas Direktur Utama Bank Muamalat Hery Syafril mengatakan, tahun 2023 adalah tahun transformasi untuk tumbuh sehat dengan profit yang berkelanjutan. Oleh karena itu, raihan positif pada tahun 2022 menunjukkan bahwa perseroan berada di jalur yang tepat untuk mencapai target tersebut.
“Tahun ini kami mengimplementasikan sejumlah rencana strategis. Pertama, optimalisasi dan penajaman potensi bisnis di segmen pembiayaan dan pendanaan, terutama segmen ritel. Kemudian kedua, penajaman strategi channel distribusi, baik jaringan fisik maupun jaringan digital. Serta ketiga, pengembangan organisasi dan sumber daya manusia,” ujarnya.
Aset Bank Muamalat per 31 Desember 2022 tercatat sebesar Rp61,4 triliun, tumbuh 4,2% (yoy) dari Rp58,9 triliun per 31 Desember 2021. Adapun Dana Pihak Ketiga (DPK) mencapai Rp46,14 triliun. Untuk kualitas aset perseroan terjaga dengan baik. Terlihat dari rasio Non Performing Financing (NPF) sebesar 0,86% (nett).
Sementara itu, Bank Muamalat mampu menekan beban operasional sehingga efisiensi meningkat. Hal itu tercermin dari turunnya rasio Beban Operasional terhadap Pendapatan Operasional (BOPO) dari 99,30% menjadi 96,62% per 31 Desember 2022.
Rasio kecukupan modal (Capital Adequacy Ratio/CAR) perseroan meningkat sebesar 8,94% (yoy) dari 23,76% per 31 Desember 2021 menjadi 32,70% per akhir Desember 2022. Peningkatan tersebut disebabkan oleh realisasi penambahan modal tier 2 sebesar Rp2 triliun.
Dengan demikian, total modal Bank Muamalat per 31 Desember 2022 tercatat sebesar Rp6,97 triliun atau meningkat sebesar 34,4% dari periode sebelumnya yang sebesar Rp5,19 triliun.
Sebagai informasi, pada Agustus 2022 Bank Muamalat mendapatkan peringkat (rating) idA+ dari PT Pemeringkat Efek Indonesia (Pefindo) dengan prospek perusahaan adalah stabil. Peringkat ini juga berlaku untuk surat berharga syariah atau Sukuk Mudharabah 2021. [] Siti Ruslina/Yuniman Taqwa/Ilustrasi: IIO2023