Daya Beli Aspiring Middle Class Anjlok, Pemerintah Segera Pulihkan Ekonomi Inklusif dan Berkelanjutan
Kelas menengah mengalami penurunan daya beli. Sebanyak 49 % ternyata kelompok aspiring middle class dan middle class yang terdampak. Pemerintah segera pulihkan daya beli, supaya tidak tergerus lebih dalam!
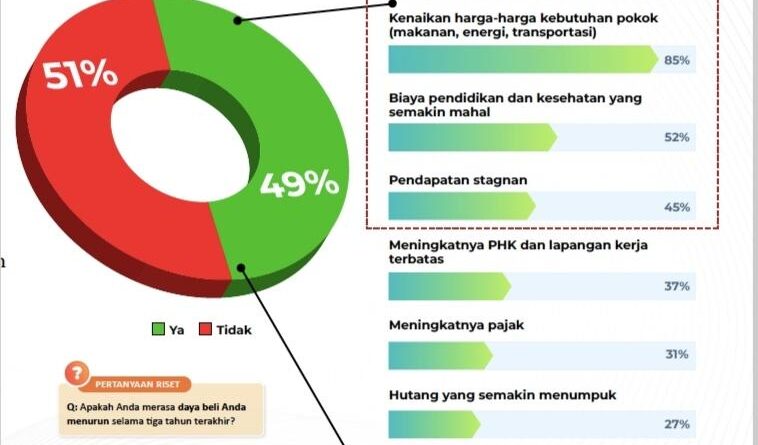
Sebanyak 67% responden dari kelompok aspiring middle class ini melaporkan bahwa daya beli mereka menurun, sedangkan untuk middle class hanya 47%. Artinya, aspiring middle class (kelas menengah bawah) adalah kelompok yang paling rentan terhadap penurunan daya beli dibanding kelas middle class. Ini menunjukkan bahwa tekanan ekonomi saat ini lebih dirasakan oleh kelompok aspiring middle class dibandingkan dengan kelas middle class.
Faktor apa yang membuat daya beli responden menurun? Ada 85% pendapatan mereka menurun, karena kenaikan harga kebutuhan pokok. Ada 52% responden menjawab penurunan disebabkan biaya pendidikan dan kesehatan semakin mahal. Sementara 45% responden menjawab pendapatan mereka stagnan.
Sebagai konsekuensi daya beli kelas menengah semakin turun, produk atau jasa yang paling besar ongkosnya dipangkas. Temuan paling penting adalah produk atau jasa yang paling besar dipangkas adalah pengeluaran yang menyangkut membership berlangganan seperti fitness. Renovasi rumah, membeli furniture baru itu dipangkas atau ditunda. Produk skincare tidak dibeli. Ketiga hal itu yang paling besar dan prioritas terpangkas.
Menurut survei Inventur turunnya daya beli kelas menengah memaksa mereka menunda pengeluaran besar yang dianggap berisiko. Komponen tiga teratas pengeluaran yang ditunda adalah sebagai berikut: membeli kendaraan (70%). Responden menilai bahwa di kondisi ekonomi yang kurang baik, mereka tidak berminat membeli atau mengambil cicilan kendaraan.
Kedua adalah membeli/renovasi rumah (68%), dan selanjutnya adalah investasi atau tabungan non-emergency (56%). Sementara itu, dalam survei dengan responden 450 yang terdiri dari kelas menengah dari segmen milenial dan zilenial juga menyoroti hal unik. Sebanyak 4% dari mereka mengaku akan menunda pernikahan di kondisi ekonomi yang tidak pasti.
Hal ini dikarenakan rumah dan mobil merupakan investasi besar yang membutuhkan komitmen finansial jangka panjang. Terlebih pembelian rumah dan mobil seringkali didanai oleh kredit dengan cicilan bertahun-tahun. Alhasil, ketika daya beli anjlok, kelas menengah lebih memilih mengurangi pengeluaran besar ini untuk menjaga kestabilan keuangan mereka.
Meskipun daya beli menurun di tengah kondisi ekonomi yang kian sulit, Generasi Z (Gen Z) masih menjadikan skincare sebagai salah satu pengeluaran yang tidak dipangkas. Berdasarkan riset yang dilakukan oleh Inventure September 2024, di antara berbagai kategori pengeluaran gaya hidup, perawatan kulit tetap menjadi prioritas utama bagi Gen Z.

“Di tengah tekanan ekonomi, Gen Z tetap menempatkan perawatan kulit sebagai prioritas,” ujar Yuswohady dalam acara Indonesia Industry Outlook (IIO) 2025, pada 22/10.
Yuswohady mengatakan, banyak terjadi lipstick effect. Kondisi ini merujuk perubahan perilaku konsumen ketika menghadapi krisis ekonomi, yakni konsumen akan lebih bersedia membeli barang mewah yang lebih murah daripada menghabiskan Tabungan untuk sesuatu yang besar.
“Jadi di masa krisis, muncul namanya lipstick effect, orang akan cenderung spending ke hal-hal mewah tapi sifatnya lebih affordable. Misalnya, dine-out di mal,” kata Yuswohady. Ini selaras dengan riset Inventure yang menyebutkan Di tengah ketidakstabilan ekonomi, banyak dari kelas menengah yang terpaksa memotong anggaran. Berdasarkan hasil riset pos pengeluaran yang paling besar dan prioritas dipangkas adalah salah satunya produk skincare premium.
Meskipun untuk produk skincare affordable masih tetap akan dipertahankan. Sementara menariknya di tengah penurunan daya beli, biaya untuk makan di luar merupakan pos pengeluaran yang paling kecil dipangkas dan tidak prioritas dipangkas, disusul pendidikan non-formal/tambahan.
Di samping itu, tren baru di dunia perbankan Indonesia menunjukkan perubahan signifikan dalam perilaku konsumen, terutama di kalangan generasi Z. Hasil riset terbaru dari Inventure 2024 mengungkapkan bahwa cabang bank di pusat perbelanjaan (mall) kini menjadi salah satu tenant yang paling sering dikunjungi dan memiliki transaksi terbesar di mal. Hal ini menandakan transformasi fungsi mal dari sekadar tempat belanja menjadi pusat layanan multifungsi, termasuk layanan perbankan dan ibadah.
“Dulu mal identik dengan belanja dan hiburan, tetapi kini kami melihat pergeseran besar. Bank dan tempat ibadah seperti masjid atau gereja menjadi pusat aktivitas yang ramai dan mencatat transaksi besar. Konsumen kini menginginkan kemudahan. Mereka ingin dapat melakukan segalanya di satu tempat, dari berbelanja hingga bertransaksi keuangan dan memenuhi kebutuhan spiritual,” jelas Yuswohady, Managing Partner Inventure.
Ade Cahyo Nugroho, Direktur Keuangan Bank Syariah Indonesia (BSI), menyoroti bahwa tren ini memberikan peluang besar bagi perbankan syariah. Ia juga menambahkan bahwa BSI tengah mengembangkan super apps Islamic ecosystem yang tidak hanya kuat dalam transaksi keuangan, tetapi juga mendukung aktivitas ibadah dan sosial.
Sementara itu, hasil riset Inventure yang dipublikasikan dalam Indonesia Industry Outlook 2024 menegaskan bahwa generasi Z lebih menyukai transaksi perbankan berbasis online, seperti penggunaan QRIS dan pembukaan tabungan digital. “Perilaku Gen Z ini menguntungkan bagi perbankan karena layanan online dapat mengurangi ketergantungan pada kantor cabang, yang merupakan sumber biaya terbesar. Serta bank dapat melayani nasabah secara mudah dan murah,” pungkas Ade.

Sedangkan dampak judi online terhadap kelas menengah di Indonesia, berdasarkan survei ini, terungkap bahwa 14% dari kelas menengah pernah terlibat dalam judi online (judol). Dari mereka yang terlibat, 69% harus mengurangi pengeluaran rumah tangga untuk digunakan deposit situs judol.
Laporan tersebut juga mengungkapkan bahwa pengeluaran rumah tangga yang paling banyak dipotong oleh mereka yang bermain judol adalah uang rokok (79%), uang makan (72%), dan uang liburan (72%).
“Angka 14% ini lumayan tinggi untuk negara sebesar Indonesia dengan populasi top 4 dunia. Sebagai pembanding, di Amerika pengguna judi online sudah menyentuh angka 19%. Sehingga kita sudah tidak bisa main-main lagi terhadap judol ini.” ucap Dr. Megawati Simanjuntak, pakar Ilmu Konsumen IPB University dalam konferensi Indonesia Industry Outlook 2025.
Menurut Megawati, tren judol ini merupakan akibat dari ketidakpahaman masyarakat terhadap dampak judi online. Banyak dari pemain ini awalnya hanya niat bermain saja, namun berujung ketagihan, dan akhirnya sulit untuk keluar karena sudah pernah merasakan kenikmatannya.
“Judi online ini juga mengakibatkan perputaran ekonomi yang tidak jalan. Dana masyarakat banyak yang tersedot namun putarannya tidak berbalik.” ucap Zakaria Halim, EVP Mandiri Utama Finance.
Tingginya tren judol ini pun berimbas ke sektor pembiayaan dan perlu ada aspek manajemen risiko untuk menghadapinya. “Langkah sistematis dan antisipatif perlu dilakukan di industri ini. Kami melakukan scanning calon debitur melalui credit scoring untuk minimalisir risiko.” tambah Zakaria.
Hasil riset Inventure 2024 juga menemukan bahwa di tengah ekonomi yang tidak stabil, harga rumah yang kian melejit, tetapi pendapatan stagnan membuat Gen Z merasa pesimistis memiliki rumah.
Dari temuan itu, jika Gen Z ingin membeli rumah pertama, skema paling realistis bagi Gen Z adalah cicilan dengan tenor yang cukup lama, yakni di atas 20 tahun. Hal ini tercermin dari riset Inventure 2024, bahwa preferensi tenor cicilan rumah dengan durasi 15-20 tahun
di angka 54%, dan 20-30 tahun di angka 36%.
Hal ini berbanding terbalik dengan durasi di bawah 15 tahun yang memiliki angka yang relatif lebih rendah yaitu 10%. Di tengah tren ini BTN merespons kondisi dengan memberikan layanan solutif kepada Gen Z.
“Di BTN, kami melihat umur yang mengajukan kredit KPR, ada juga dari kalangan Gen Z. Bagi kami, hal terpenting adalah bagaimana menawarkan solusi atas keterbatasan dalam memiliki rumah pertama,” kata Thomas Wahyudi, SEVP Digital Business Bank BTN dalam Indonesia Industry Outlook 2025 dengan tema Indonesia Market Outlook 2025: Kelas Menengah Hancur, Masihkah Bisnis Mantul? yang digelar pada 24 Oktober 2024.
Lebih jauh Thomas melanjutkan, BTN mempunyai beberapa produk yang cocok dengan Gen Z. “Misal tenor yang panjang, kita mampu mengakomodir, sampai di angka 25 tahun. Ini kita lakukan dengan melihat customer needs, termasuk Gen Z,” kata Thomas.
Segmen Gen Z adalah pasar masa depan. Perubahan demografi nasabah ini pula yang berusaha direspon oleh BTN. Perusahaan ini melakukan banyak inovasi untuk tetap relevan di era digital.
“Kita punya online onboarding untuk beli rumah. Dari discovery sampai pengajuan kreditnya sudah online. Sekarang di atas 10% sudah online. Semua dokumennya online. Maka dari itu, kita (BTN) beyond mortgage, tidak cuman rumah, tapi masuk ke ekosistem perumahan,” kata Thomas.
Oleh karena itu, di tengah penurunan daya beli masyarakat yang berakibat terjadinya deflasi 5 bulan berturut-turut serta fenomena rontoknya kelas menengah, sudah seharusnya pemerintah baru mengambil langkah-langkah konkret untuk memastikan pemulihan ekonomi yang inklusif dan berkelanjutan.
Indonesia sedang menghadapi gelombang PHK di berbagai sektor, yang berimbas pada peningkatan pengangguran serta penurunan daya beli masyarakat. Selain itu, selama lima bulan terakhir, Indonesia mengalami deflasi, yang mencerminkan lemahnya permintaan domestik. Situasi ini diperburuk oleh ketidakpastian ekonomi global, termasuk dampak dari perlambatan ekonomi dunia dan fluktuasi harga komoditas.
Kelas menengah, yang menjadi motor penggerak ekonomi nasional, saat ini berada dalam posisi rentan. Data BPS menunjukkan jumlah kelas memengah terus menurun hingga 10 juta dalam 5 tahun terakhir.
Yuswohady, pakar marketing sekaligus founder Indonesia Industry Outlook mengamini fenomena ini. Dalam riset terbarunya “Indonesia Market Outlook 2025”, 67% calon kelas menengah (aspiring middle class) mengaku mengalami penurunan daya beli. “Karenanya, hal pertama yang harus dilakukan oleh kabinet baru Prabowo Gibran adalah memulihkan daya beli masyarakat yang anjlok beberapa waktu terakhir,” ujarnya
Senada dengan Yuswohady, Ekonom senior Dr. Aviliani mengungkapkan pemerintahan yang baru harus fokus memberikan insentif pada pelaku usaha, khususnya UMKM untuk menjaga daya beli masyarakat, khususnya kelas menengah agar kembali normal. “Ekonomi kita ditopang oleh sektor konsumsi, ketika daya beli melemah maka ekonomi akan bergejolak,” ungkap Avi.[] Yuniman Taqwa