

Industri Keuanga Syariah Dorong Pembiayaan Bagi Korporasi sampai UMKM
Pembiayaan syariah perlu menjadi pilihan strategis dan kompetitif bagi investasi dan ekspansi korporasi. alur data calon nasabah potensial dan proyek yang sedang disiapkan, diseleksi, serta diproses untuk mendapatkan penyaluran dana berdasarkan prinsip-prinsip Islam
Penguatan konektivitas antara industri halal dan industri keuangan syariah menjadi kunci untuk memperluas akses pembiayaan bagi korporasi, terutama untuk mendukung investasi dan ekspansi usaha yang kompetitif, inovatif, dan berkelanjutan. Upaya tersebut turut memperkuat kontribusi industri halal dan keuangan syariah terhadap pertumbuhan ekonomi nasional.
Demikian disampaikan Pejabat Gubernur Sementara Bank Indonesia, Destry Damayanti, dalam Forum Strategis Pembiayaan Syariah untuk Ekspansi Korporasi bertema “Unlocking Corporate Growth Through Sharia Finance” di Jakarta, pada 12/8.
Pada kegiatan tersebut, Bank Indonesia juga menggelar business matching yang mempertemukan 20 Bank Umum Syariah (BUS)/Unit Usaha Syariah (UUS) dengan 51 korporasi untuk menjajaki solusi pembiayaan sesuai kebutuhan usaha. Kegiatan ini didukung dan dihadiri oleh Otoritas Jasa Keuangan, Kementerian Perindustrian, Kementerian Investasi dan Hilirisasi/BKPM, Komite Nasional Ekonomi dan Keuangan Syariah, Asosiasi Bank Syariah Indonesia (Asbisindo), Ikatan Ahli Ekonomi Islam Indonesia (IAEI), serta Kamar Dagang dan Industri (KADIN).
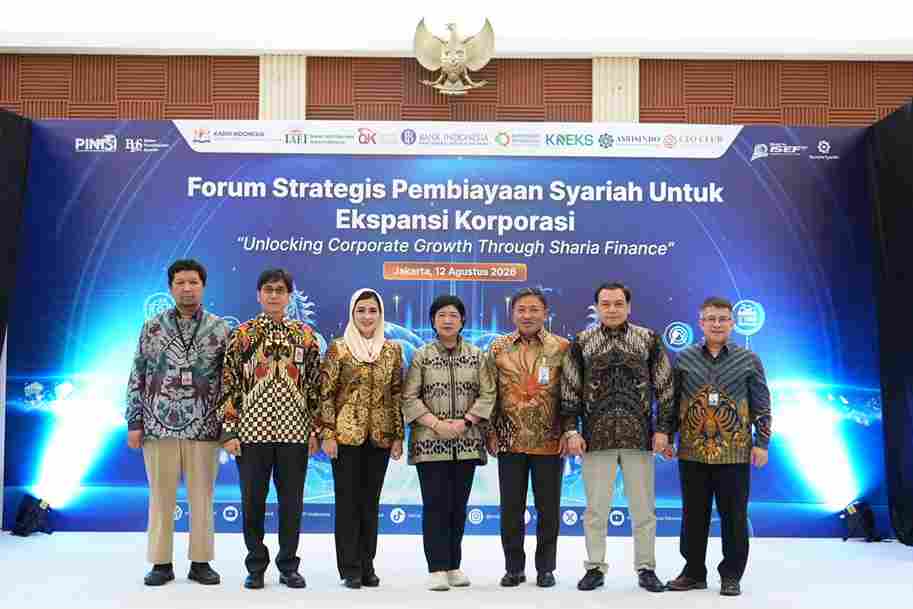
“Pembiayaan syariah perlu menjadi pilihan strategis dan kompetitif bagi investasi dan ekspansi korporasi. Untuk itu, perlu dibangun pipeline pembiayaan yang bankable, terukur, dan berkelanjutan, diperkuat pendalaman pasar keuangan syariah dan intermediasi, serta kolaborasi antara korporasi, industri keuangan syariah, regulator, kementerian/lembaga, dan asosiasi,” ujar Destry.
Destry juga menekankan pentingnya perluasan kapasitas dan inovasi instrumen pembiayaan, serta penguatan tata kelola, manajemen risiko, dan pemantauan untuk memperkuat pembiayaan korporasi.
Pada kesempatan yang sama, Kepala Badan Ekonomi Syariah KADIN Indonesia, Titi Khoiriah, menyampaikan pentingnya pembiayaan syariah jangka panjang dengan skema dan tenor yang sesuai untuk mendukung ekspansi korporasi.
Sejalan dengan itu, Ketua Hubungan Bisnis Asbisindo/Wakil Direktur Utama Bank Syariah Indonesia, Bob Tyasika Ananta, menekankan pentingnya pendekatan berbasis ekosistem yang menghubungkan korporasi dengan rantai pasok. Pendekatan ini memungkinkan perbankan syariah memperluas pembiayaan untuk modal kerja, sekaligus membangun hubungan jangka panjang dengan dunia usaha.
Momentum perluasan pembiayaan syariah didukung kinerja industri yang terus meningkat. Pada Juni 2026, pembiayaan perbankan syariah mencapai Rp720 triliun atau tumbuh 11,43% (yoy), sementara Dana Pihak Ketiga (DPK) mencapai Rp816 triliun atau tumbuh 13,13% (yoy).
Di sisi dunia usaha, pada periode yang sama, rantai pasok halal tumbuh 5,5% dan outstanding sukuk korporasi mencapai sekitar Rp95 triliun. Perkembangan tersebut membuka ruang yang semakin besar bagi pembiayaan syariah untuk mendukung investasi produktif dan ekspansi sektor riil.
Melalui program Bulan Pembiayaan Syariah dan Percepatan Intermediasi Indonesia, Bank Indonesia bersama seluruh pemangku kepentingan terus memperkuat sinergi untuk memperluas akses pembiayaan dan mempercepat realisasi pembiayaan syariah ke sektor riil. Sinergi tersebut diharapkan dapat memperkuat peran pembiayaan syariah dalam mendukung investasi dan ekspansi usaha, serta mendorong pertumbuhan ekonomi yang berkelanjutan.
Sementara pembiayaan di sektor UMKM, program Kredit Usaha Rakyat (KUR) Syariah merupakan salah satu kebijakan pemerintah untuk memperluas akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Berbeda dengan pembiayaan konvensional, KUR Syariah menggunakan akad-akad yang sesuai dengan prinsip syariah, seperti murabahah, musyarakah, atau mudharabah. Agar lembaga pembiayaan lebih percaya diri menyalurkan pembiayaan kepada pelaku usaha yang layak tetapi belum memiliki agunan yang memadai, dibutuhkan lembaga penjamin yang memberikan jaminan atas sebagian risiko pembiayaan tersebut.
Menurut Otoritas Jasa Keuangan (OJK), akses pembiayaan merupakan salah satu faktor penting dalam meningkatkan inklusi keuangan syariah di Indonesia. Sementara itu, Bank Indonesia dalam berbagai publikasinya juga menegaskan bahwa penguatan UMKM menjadi fondasi penting dalam membangun ekonomi nasional yang lebih tangguh. Pandangan tersebut semakin relevan ketika pemerintah terus memperbesar porsi pembiayaan produktif kepada sektor UMKM sebagai motor penggerak pertumbuhan ekonomi, sebagaimana dikutip dari askrindosyariah.co.id, posting 3/8/2026.
Dalam praktiknya, penjaminan KUR Syariah melibatkan tiga pihak utama, yaitu lembaga pembiayaan syariah (bank atau multifinance syariah), perusahaan penjamin syariah, dan pelaku usaha sebagai penerima pembiayaan. Apabila pembiayaan mengalami gagal bayar yang memenuhi ketentuan polis atau sertifikat penjaminan, perusahaan penjamin akan membayar klaim kepada lembaga pembiayaan sesuai porsi penjaminan yang disepakati. Setelah itu, perusahaan penjamin memiliki hak subrogasi untuk melakukan upaya penyelesaian kepada penerima pembiayaan sesuai ketentuan yang berlaku.
Dalam ekosistem tersebut, PT Jaminan Pembiayaan Askrindo Syariah (Askrindo Syariah) menjadi salah satu perusahaan yang berperan aktif mendukung penyaluran pembiayaan produktif nasional. Selama beberapa tahun terakhir, Askrindo Syariah terus memperluas kerja sama dengan berbagai bank syariah nasional maupun daerah dalam penjaminan KUR Syariah. Langkah ini sejalan dengan visi perusahaan untuk memperkuat akses pembiayaan yang sehat, aman, dan sesuai prinsip syariah bagi pelaku UMKM di berbagai sektor usaha.
Bagi pelaku usaha, memahami keberadaan penjaminan sama pentingnya dengan memahami produk pembiayaan itu sendiri. Banyak UMKM beranggapan bahwa penjaminan hanya menguntungkan bank. Padahal, keberadaan penjamin justru memperbesar peluang pembiayaan disetujui karena risiko yang dihadapi lembaga pembiayaan menjadi lebih kecil. Karena itu, pelaku usaha sebaiknya menyiapkan laporan usaha sederhana, menjaga rekam jejak pembayaran, serta memastikan penggunaan dana benar-benar untuk kegiatan produktif agar proses pengajuan berjalan lebih lancar.
Penulis dan pakar ekonomi Muhammad Yunus pernah mengatakan, “Credit is a fundamental human right.” Gagasan tersebut mengingatkan bahwa akses terhadap pembiayaan dapat menjadi pintu keluar dari kemiskinan apabila dikelola secara bertanggung jawab. Senada dengan itu, dalam Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia, OJK menekankan bahwa kolaborasi antar pelaku industri menjadi kunci memperluas akses pembiayaan syariah kepada masyarakat. Penjaminan KUR Syariah menjadi salah satu bentuk nyata kolaborasi tersebut.
Pada akhirnya, penjaminan KUR Syariah bukan sekadar mekanisme pengalihan risiko. Lebih dari itu, ia merupakan instrumen pembangunan ekonomi yang mempertemukan kepentingan pemerintah, lembaga keuangan, perusahaan penjamin, dan pelaku usaha dalam satu tujuan bersama, yaitu memperkuat UMKM Indonesia. Dengan pengalaman Askrindo Syariah dalam mendukung pembiayaan produktif nasional, penjaminan diharapkan terus menjadi salah satu fondasi penting bagi terciptanya ekosistem ekonomi syariah yang inklusif, berkelanjutan, dan memberikan manfaat yang lebih luas bagi masyarakat.
